


Seis años después de la aprobación de los primeros aranceles de la era Trump, el vino español en Estados Unidos sigue afrontando un panorama muy complicado. El baile de cifras impositivas acapara los titulares, pero hay otros factores que ahogan más a los productores: la debilidad del dólar, la pérdida de consumidores de vino o el colapso de algunos eslabones del particular sistema de distribución estadounidense. Quienes mejor están capeando el temporal lo vieron venir de lejos.
Cuando Bill Ward escribió este artículo para Spanish Wine Lover a principios de 2020, los importadores estadounidenses se enfrentaban a una amenaza muy concreta: un arancel del 25% impuesto en octubre del año anterior tras una larga disputa entre Airbus y Boeing. La situación no era fácil, pero se limitaba a un coste fijo que se podía planificar. Hoy los aranceles son menores, pero las certezas se han esfumado.
En el momento de redactar estas líneas (agosto de 2026), la mayoría de los vinos españoles que llegan al mercado de Estados Unidos están sujetos a un arancel del 10%, inferior al 15% vigente a comienzos de año y al 20% que llegó a aplicarse en 2025. La realidad está muy lejos de las amenazas de Trump del 20%-30% tras su regreso a la presidencia, por no hablar del 200% que blande con frecuencia sobre el vino francés.
Una auténtica montaña rusa
El proceso, por otro lado, ha sido de todo menos tranquilo. En febrero de 2026, la Corte Suprema de Estados Unidos anuló los aranceles “recíprocos” que la Administración había impuesto al amparo de sus poderes económicos de emergencia. A los pocos días, la Casa Blanca recurrió a la Sección 122 de la Ley de Comercio para imponer un recargo temporal a las importaciones a escala mundial. La medida, sin embargo, solo podía mantenerse durante 150 días sin la aprobación del Congreso, por lo que el arancel expiró el pasado 24 de julio.
La nueva fórmula legal elegida para mantener la tasa impositiva es a través del Representante Comercial de los Estados Unidos en virtud de la Sección 301 de la Ley de Comercio. En el caso del vino español, queda sujeto a un arancel combinado del 10%. Aunque la cifra es más baja, no garantiza la ausencia de nuevas fluctuaciones, especialmente ante la perspectiva de nuevas impugnaciones legales. Los consumidores estadounidenses de vino español —un grupo numeroso, dado que EE. UU. importó 97 millones de litros en 2024— se enfrentan a un claro aumento de precios.
El encarecimiento, además, no se debe únicamente con la tasa impositiva. El complejo sistema de distribución estadounidense en tres niveles (three-tier system), diseñado para separar a los productores de alcohol de quienes lo comercializan, conlleva una amplificación de costes a medida que importadores, distribuidores y minoristas buscan aumentar sus márgenes.
A los importadores les preocupa más el contexto de inestabilidad que los propios aranceles. “Resulta muy difícil fijar una estrategia con semejantes niveles de incertidumbre”, afirma Andrew Sinclair, director ejecutivo de González Byass USA, con 22 años de trayectoria en la compañía. Francisco Gil, del grupo de bodegas Gil Family Estates, presente en el mercado estadounidense desde hace casi 25 años, es más directo si cabe: “La incertidumbre ha sido más perjudicial que los propios aranceles”. En un momento dado, señala Gil, se llegó a hablar de aranceles de hasta el 200%. “En ese escenario, habría sido imposible absorber el coste, por lo que desarrollamos planes de contingencia con bastante antelación”.
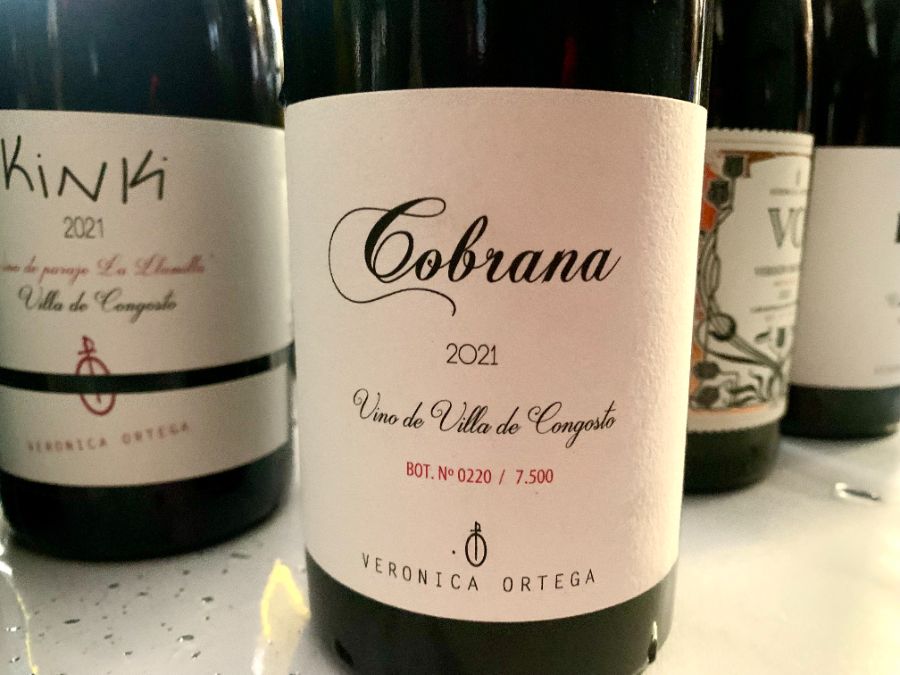
Los pequeños acusan aún más esta situación. Para Verónica Ortega, productora de referencia que trabaja con viñas viejas en Bierzo y exporta a más de 40 países, los aranceles han tenido un impacto relativamente limitado en sus vinos de gama alta. Lo difícil de asumir es la inestabilidad. “Al operar a menor escala, estamos más expuestos a las variaciones en los costes de transporte, los tipos de cambio y las condiciones de distribución”, señala. “Tenemos menos margen para absorber costes imprevistos, por lo que la estabilidad y la capacidad de previsión son fundamentales en empresas como las nuestras”.
Encajar los golpes
La capacidad de anticipación ha sido fundamental. Las bodegas que mejor están capeando el temporal establecieron mecanismos de contención con cierta antelación. Gil Family Estates tiene una gran ventaja sobre los pequeños productores: “Una importadora propia en Estados Unidos, un inventario almacenado allí y un equipo comercial trabajando sobre el terreno”. Gracias a su estrecha relación con los distribuidores y a la posibilidad de acumular existencias en EE. UU. antes de la entrada en vigor de los aranceles, la bodega logró retrasar su impacto entre cuatro y seis meses. Cuando finalmente llegaron, los costes se repartieron: “Absorbimos una parte junto con nuestros importadores. La carga no recayó exclusivamente sobre los consumidores”.
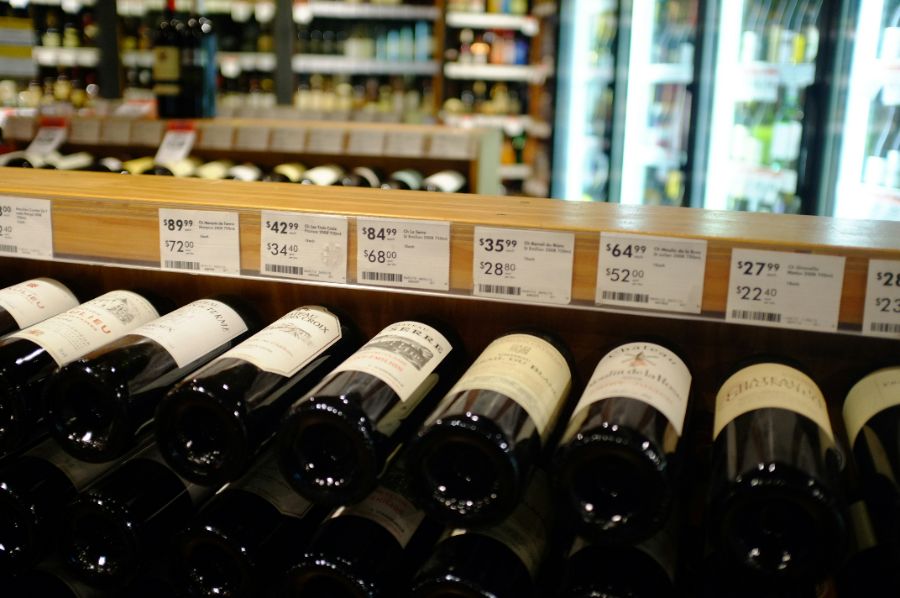
González Byass apostó también por la contención. Esperó hasta septiembre de 2025, varios meses después de la entrada en vigor los aranceles, y aplicó solo una parte del incremento de costes. El precio de su buque insignia riojano, Beronia Reserva, pasó de unos 22,99 a 24,99 dólares; un aumento moderado que, según sostiene Sinclair, la categoría puede asumir sin problemas.
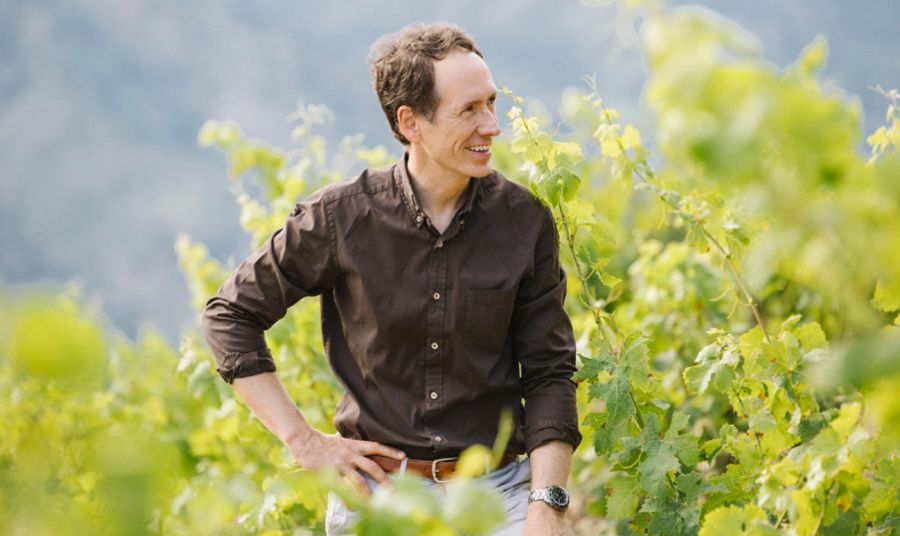
Miguel Torres Maczassek (en la imagen inferior), quinta generación de Familia Torres, también optó por una estrategia a largo plazo para proteger las marcas de la bodega. “Hemos abordado los aranceles más como una realidad empresarial que como un elemento temporal”, explica. Cualquier exención derivada de los ajustes arancelarios se destina a “reinvertir en el apoyo a nuestras marcas, fortalecer la presencia en el mercado y ayudar a nuestros socios a mantener su competitividad”. En el caso de vinos de gama alta como Mas La Plana, preservar la posición en el mercado es mucho más importante que buscar márgenes a corto plazo.
Para Ortega, la diversificación es una garantía. No depende demasiado de ningún mercado, aunque Estados Unidos sigue siendo un destino importante para muchas de sus etiquetas. Con la mayoría de sus vinos en el segmento premium, considera que es menos probable que el sobrecoste disuada a un consumidor que busca vinos singulares elaborados con variedades locales. La vulnerabilidad, tanto en su caso como en el de otras bodegas pequeñas, viene de la imposibilidad de almacenar existencias para varios meses, contar con un porfolio suficientemente amplio que permita diluir costes o negociar desde la posición de fuerza que caracteriza a los grandes productores.
Pero asumir parte de los aranceles tiene su coste. Acumular existencias de vino en EE. UU. —especialmente en la cara Costa Este— inmoviliza capital, mientras que los gastos de almacenamiento se llevan una parte del margen. Además, cualquier ajuste de precios repercute en toda la cadena de suministro. “Es un caos”, afirma Sinclair, de González Byass. “Modificar un precio requiere una enorme cantidad de horas de trabajo y esto afecta a todos los eslabones de la cadena: importador, distribuidor y minorista”.
La distribución, en crisis
Las cadenas de suministro sufren una gran presión en Estados Unidos. La quiebra, el pasado julio, de Republic National Distributing Company (RNDC) —que llegó a ser la segunda mayor distribuidora de vinos y bebidas espirituosas del país— ha provocado lo que Sinclair denomina “sacudidas en el sistema de tres niveles”. Para los productores que dependían de RNDC, el momento no podría haber sido peor.
Las cifras son impactantes. Según Sinclair, aproximadamente una de cada cuatro bodegas estadounidenses ha perdido a su distribuidor principal en los últimos 12 meses. El problema de fondo, asegura, es estructural: hay demasiados proveedores compitiendo por un grupo de distribuidores cada vez más consolidado. En un país donde la distribución no solo asegura la logística, sino también el acceso al mercado, esta situación resulta especialmente desfavorable para los productores españoles.
González Byass ha salido relativamente indemne, e incluso se ha visto beneficiada. A medida que Southern Glazer’s, el mayor distribuidor mayorista de Estados Unidos, ha ido racionalizando su cartera de proveedores, la bodega ha conseguido un nuevo acuerdo a nivel nacional para cinco años. A su favor han jugado tanto su tamaño, como un largo historial de relaciones corporativas; algo de lo que la mayoría de pequeños productores simplemente carecen.
Beber menos, pero mejor
Todo esto ocurre en un contexto de descenso del consumo de vino en Estados Unidos, una tendencia que ya era evidente bastante antes de la entrada en vigor de los aranceles actuales. Los consumidores jóvenes beben menos alcohol, a menudo por motivos de salud, y cuentan con una amplia oferta donde gastar el dinero que destinan al ocio. “Hace una generación, uno podía beberse un par de copas de vino tinto después del trabajo”, señala Sinclair. “Ahora, tal vez se tome una gominola [de cannabis]”.
Gil advierte de que el cambio de paradigma va más allá de una cuestión generacional. “Creemos que la situación económica ha tenido un impacto aún mayor. La inflación, la guerra y el aumento del coste de la vida han reducido la capacidad de compra de los consumidores”. El resultado, afirma, es “una tormenta perfecta”. No obstante, la contracción dista mucho de ser uniforme y esto ofrece oportunidades para el vino español. Los volúmenes de venta caen más que el valor, lo que sugiere que, aunque se beba menos, los consumidores optan por productos de mayor calidad. Torres Maczassek define el mercado actual bajo la premisa de “menos cantidad, pero más calidad”: “Los consumidores beben menos, pero, cuando lo hacen, suelen elegir mejores vinos”.
La resiliencia del vino español
En un mercado tan incierto y variable, la buena relación calidad-precio del vino español se ha convertido en un activo estratégico. “Está sujeto a las mismas presiones de mercado, pero sufre menos”, afirma Gil, “porque los consumidores siguen percibiendo un valor excepcional”. Sinclair cree, por su parte, que los compradores de vinos importados son menos sensibles al precio de lo que sugieren los titulares, ya que buscan activamente la diversidad regional y nuevas variedades de uva. “Una diferencia de un par de dólares no va a disuadir a este perfil de comprador”.
Ortega percibe un interés creciente entre los consumidores estadounidenses por los vinos españoles de terruño y menor producción. Cuando llegó a Bierzo, tanto la región como su variedad central, la mencía, eran bastante desconocidas fuera de España. Hoy, en cambio, los importadores quieren incluir vinos de la zona en sus catálogos. “Bierzo reúne todo lo que buscan los aficionados actuales: variedades locales, viñedos muy viejos, una larga tradición vitícola, una notable diversidad de suelos y altitudes, y productores que trabajan a escala humana”, afirma.
Los suyos no son los únicos vinos que resisten entre tantas turbulencias. Los espumosos españoles, sostiene Sinclair, siguen superando las expectativas de relación calidad-precio “frente a cualquier otro del mundo en su categoría”, mientras que la calidad de los blancos españoles, en particular los albariños de Rías Baixas, mejora “exponencialmente” año tras año. El jerez también está viviendo un discreto renacimiento en las cartas de vinos y en los cócteles de Estados Unidos. La familia Gil, por su parte, ha visto cómo su nueva gama de vinos sin alcohol crece a un ritmo de dos dígitos, especialmente su albariño.
Ninguno de los principales productores o importadores de vinos españoles contempla relegar Estados Unidos a una posición secundaria. Torres Maczassek describe el mercado como “una prioridad estratégica para nuestro crecimiento a largo plazo”; Gil lo califica como su “principal destino de exportación”; y Sinclair lo ve como un “faro internacional” donde las marcas se consolidan en los restaurantes de Nueva York, Los Ángeles y Miami. “No creo que eso vaya a cambiar”. Ortega se muestra igualmente optimista respecto a un mercado en el que, más allá de las regiones clásicas, los consumidores buscan cada vez más vinos con un fuerte vínculo con su lugar de origen. “En última instancia, creo que el futuro pertenece a los productores capaces de ofrecer autenticidad frente a la uniformidad”, afirma. “Esta es una de las mayores fortalezas de España”.
Todos contemplan el futuro con realismo. Gil prevé "al menos cinco años más de incertidumbre y de descenso en el consumo de vino” y reconoce que algunas bodegas “podrían desaparecer por completo si no logran adaptarse”. Torres Maczassek se mantiene “cautelosamente optimista”, apostando por la “premiunización” y por el creciente interés en las variedades de uva autóctonas españolas. Sinclair, a pesar de todo, sigue mostrándose “muy optimista”. La reputación del vino español ya está firmemente consolidada, sostiene; lo que hace falta es educación, no rehabilitación.
Suceda lo que suceda, los productores mejor posicionados para afrontar estos y otros retos serán aquellos que ya están pensando en el largo plazo.
Firma
Murray Garrard
Periodista y editor con una larga trayectoria, Murray Garrard ha trabajado en redacciones de Europa, Australia, Asia y Oriente Medio. Tiene el Diploma WSET y vive en el sur de California, donde escribe sobre diversos temas, entre ellos la evolución del mercado del vino en Estados Unidos.
Artículo Anterior
Siguiente Artículo
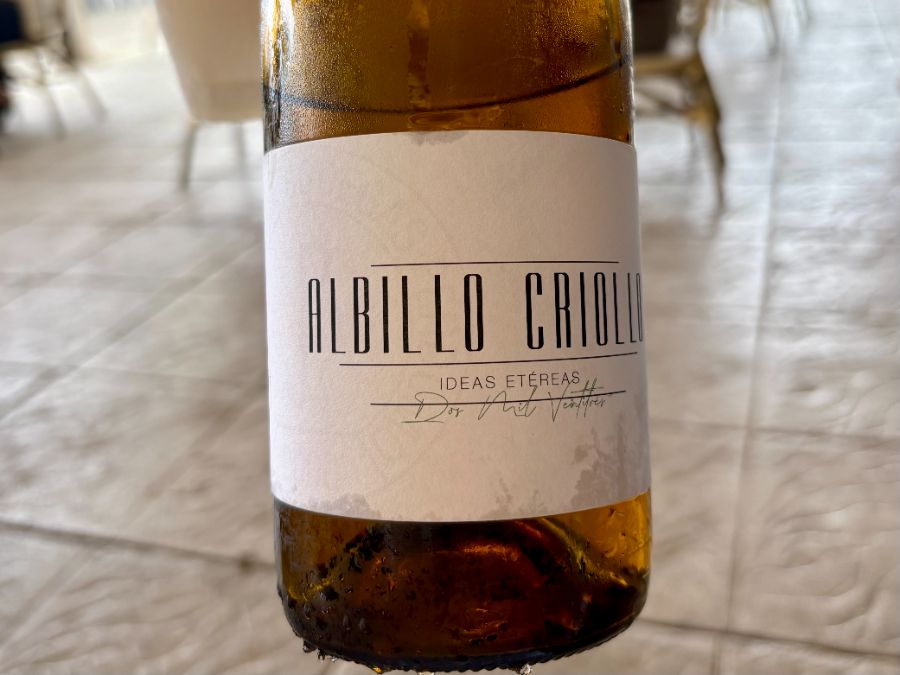
Ideas Etéreas Albillo Criollo 2023 Blanco

